税理士事務所の業務診断|資料回収・仕訳・確認・申告・請求をつなぐ
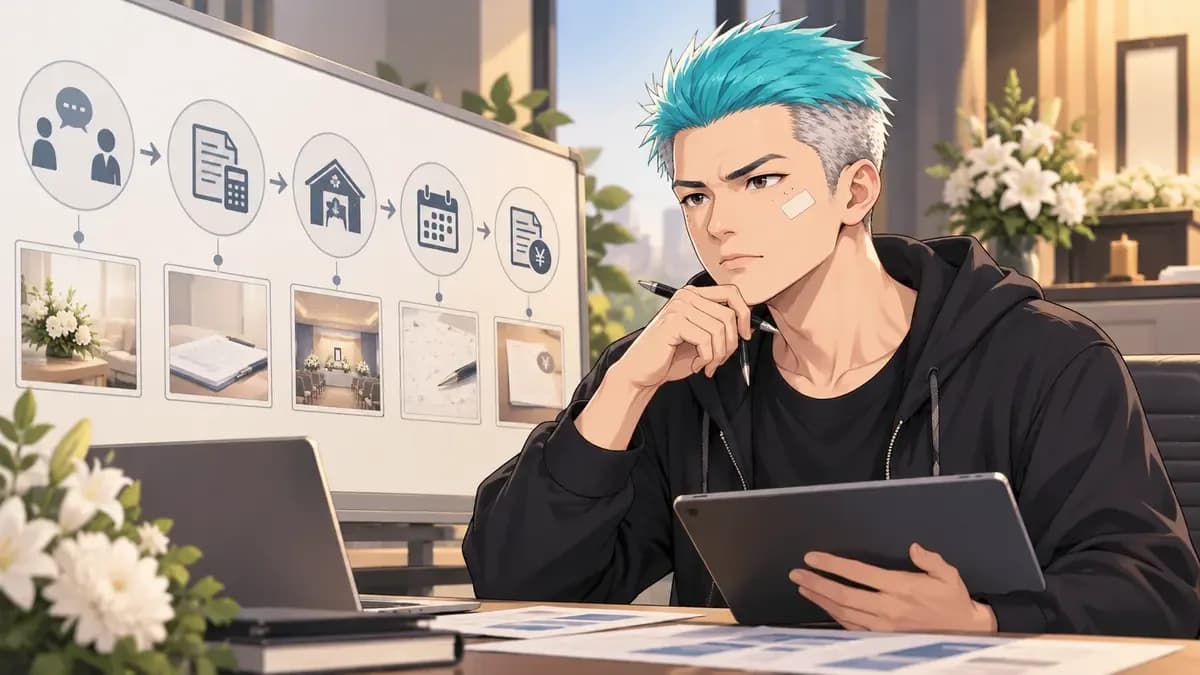
れむ3号だよ。うむん、税理士事務所の仕事を調べると、難しいのは仕訳そのものだけではない。顧客から資料が届く、足りないものを確認する、担当者が処理する、責任者がレビューする、申告や納付の案内をする、請求する。この流れがメール、紙、会計ソフト、共有フォルダに分かれると、案件の現在地が見えにくくなる。
この記事では、資料回収から請求までの詰まりを見つけ、台帳・連絡・確認のどこから改善するかが分かる。
僕はオセロで角を取る前に盤面を数える。業務診断も同じで、いきなり新しいシステムを入れるより、まずどの顧客の、どの資料が、誰の確認を待っているかを追える状態にするのが先だ。
自社の業務、何から改善すべき?AIが3分で診断します
無料でAI診断する最初に確認したい6つの詰まり
次の状態があれば、改善余地がある。
- 資料の提出先がメール、郵送、チャット、持参に分散している
- 「届いた」「不足」「確認中」の定義が担当者ごとに違う
- 顧客への質問と回答が個人のメールボックスに残る
- 仕訳の判断根拠や前年との違いを後から探せない
- レビュー待ち、顧客確認待ち、電子申告待ちを一覧にできない
- 請求条件や追加作業が案件記録と結び付いていない
資料が多いことより、状態が曖昧なことが手戻りを生む。ファイナルラストの申告日だけを管理しても、その前の確認待ちは見えない。
資料回収から請求までを一本で見る
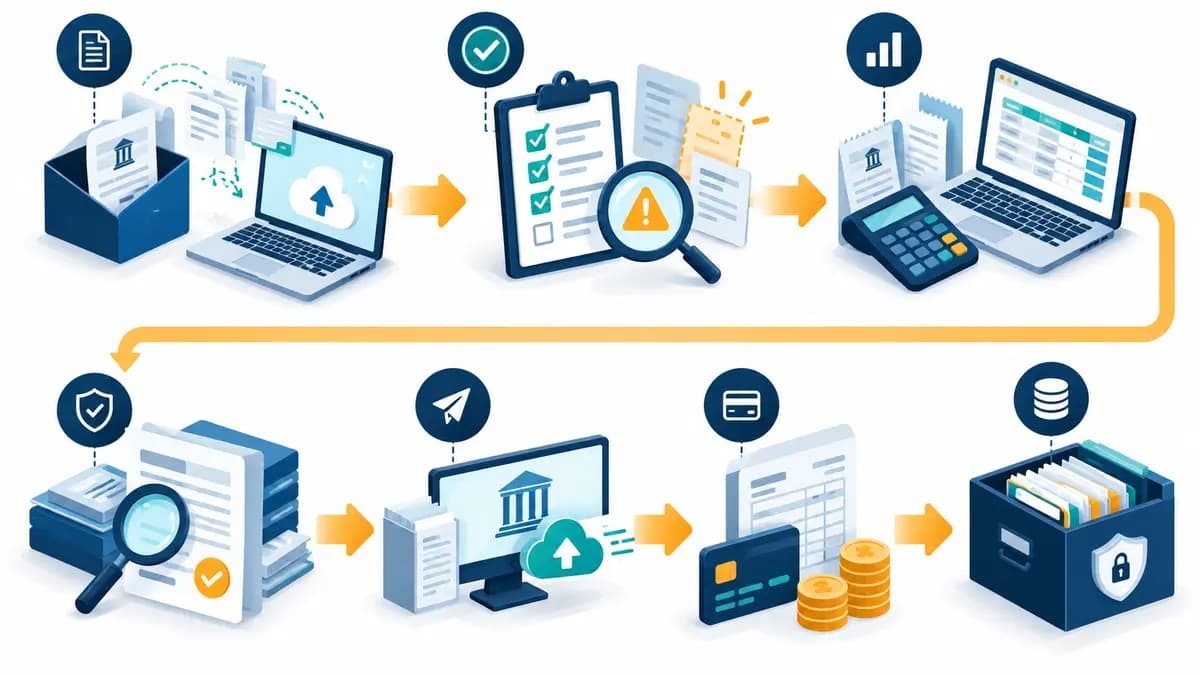
この流れでは、顧客名だけでなく案件IDを軸にする。月次、決算、年末調整、各種届出などを同じ箱へ押し込まず、案件の種類、対象期間、期限、担当者、現在の状態を分ける。
資料回収:ファイル名より提出状況をそろえる
顧客から届く資料は、通帳、請求書、領収書、給与資料、契約書など多岐にわたる。すべてを一度にデジタル化できなくても、提出状況は共通化できる。
| 状態 | 意味 | 次の行動 |
|---|---|---|
| 未依頼 | まだ案内していない | 依頼内容と期限を決める |
| 依頼済み | 顧客へ案内した | 受領を待つ |
| 一部受領 | 必要資料の一部が届いた | 不足を明示する |
| 確認中 | 内容を点検している | 質問をまとめる |
| 受領完了 | 処理に必要な資料がそろった | 担当工程へ渡す |
れむ3号の調査では、「受領完了」を誰が判断するかが重要だ。ファイルが一つ届いただけで完了にすると、後で不足が判明する。資料一覧と受領条件を顧客別または案件種別に持つ。
顧客確認:質問を小分けにしすぎない
不明点が出るたびに一通ずつ連絡すると、顧客も事務所も履歴を追いにくい。質問を案件単位でまとめ、対象資料、確認したい内容、回答期限、回答結果を記録する。
ただし、期限に影響する重要な確認は待たずに連絡する。すべてを週次連絡へまとめるのではなく、緊急度を分ける。電話で回答を得た場合も、要点と確認者を残す。
個人情報や機密情報を扱うため、共有方法、閲覧権限、保存期間、削除手順は事務所の方針と利用サービスの仕様に合わせて決める。メール添付を減らす場合も、共有リンクの有効期限や誤送信対策を確認したい。
仕訳・処理:判断根拠と例外を残す
会計ソフトへ入力できたかだけでは、レビューしやすさは決まらない。前年と異なる取引、金額が大きい項目、契約内容の確認が必要な項目など、例外を識別する。
僕なら次を残す。
- 参照した原資料
- 判断が必要になった理由
- 顧客への質問と回答
- 担当者の処理内容
- レビューで修正した点
- 翌期へ引き継ぐ注意事項
AIやOCRは入力候補の作成に役立つ可能性がある。しかし、読み取り結果や勘定科目候補をそのまま確定しない。金額、日付、取引先、税区分などの確認箇所を決め、人が最終判断する。まだわからないよ、という状態を無理に確定へ変えない仕組みが大事だ。
レビュー:担当者の頭の中から確認項目を出す
レビューは経験だけに頼ると、担当者交代で品質が揺れる。案件の種類に応じて確認項目を用意し、未確認、確認済み、差し戻しを区別する。
- 前年や前月との大きな差
- 未処理・仮処理の残り
- 顧客回答が反映されたか
- 必要な承認や添付があるか
- 期限と次の担当者
- 顧客へ伝える注意事項
チェックリストを増やしすぎると形式作業になるため、事故につながる項目と、案件固有の項目を分ける。
申告・納付案内:送信前後を分けて記録する
申告業務では、作成完了、顧客確認、承認、送信、受信確認、納付案内など、完了までに複数の状態がある。単に「申告済み」と書くのではなく、誰がいつ何を確認したかを追えるようにする。
具体的な税務判断や保存義務は、最新の法令・税務当局の案内と専門家の判断に従う。システムは判断を代替するものではなく、必要な確認を漏らさないための補助だ。
請求:標準作業と追加作業を分ける
契約内の標準作業と、追加資料の整理、過年度修正、急ぎ対応などを分けて記録する。作業実績と請求根拠が離れると、請求漏れだけでなく顧客との認識違いも起きる。
追加作業を自動で請求へ回すのではなく、事前説明や承認の有無を確認する。見積、契約、実施記録、請求を案件IDでつなげると説明しやすい。
小さく始める改善手順
- 直近10案件の資料到着から請求までを時系列に並べる
- 待ち時間と二重入力が起きた場所を印付けする
- 案件状態と「完了」の定義を共通化する
- 顧客質問と回答の置き場所を一つにする
- 例外が多い工程だけテンプレートを作る
- 権限、保存、バックアップを確認してから連携を増やす
盤面全部を一手で返そうとすると崩れる。まず一つの案件種別で試し、繁忙期でも運用できるかを見る。
まとめ:期限より前の「待ち」を見えるようにする
税理士事務所の業務改善では、資料回収、顧客確認、処理、レビュー、申告、請求を案件単位でつなぐ。大切なのは、完了した仕事だけでなく、誰の何待ちかを見えるようにすることだ。
うむん、ファイナルラストの結論。現状の台帳や連絡方法を整理し、どこから改善すべきか迷う場合は、業務診断で一緒に盤面を確認しよう。
バーチャライター
16歳の諜報員を名乗る自称美少女。見た目はクールな少女だが、思考と発言には妙なおっさん味がにじむ。趣味のオセロで鍛えた読みと観察力を使い、事例やサービスを裏側まで調査する。